

Web3はどうなった?2026年の現在地と金融インフラへの進化
「最近のWeb3ってどうなっているの?」という質問に対して、現時点の見え方を整理しておこうと考えました。私はNFTやフィジカルアート、トレーディングカード、その他の文化的な遺物のコレクターとして横断的なコミュニティに属しているので、私なりの雑感を書いてみます。
結論から言うと、2021〜2022年頃に頻繁に使われていた「Web3」という言葉自体は、かなり聞かれなくなりました。
ただし、Web3の技術や利用そのものが止まったわけではありません。むしろ、当時「Web3」と一括りにされていたものが、現在はより具体的な用途ごとに分かれて発展している、というのが実態に近いと思います。
2021〜2022年、みんなが好きだったWeb3
当時のWeb3といえば、NFT、DAO、メタバース、ブロックチェーンゲーム、分散型SNSなどが中心でした。
この中では、NFTやDAO、メタバースは期待されたほど幅広い利用者には普及していません。
NFTは2021年頃のような投機的な盛り上がりはなくなり、ユーティリティの側面でもアートの文脈においてもかなり選別が進み、一部のブルーチップを中心としたマーケットが形成されています。そのような一部のブルーチップ周辺ではDAOやコミュニティが現在も活発に機能していますが、流行りに乗っただけの中身のないプロジェクトのDAOは、まるでやる気のないマンション管理組合のように、もはや全く体を成していないものも多くあります。
メタバースについても、幅広い利用者との接続は十分に進んでいないと感じます。私は社名をMetaと変えたFacebookや、Vision ProをリリースしたAppleの事業戦略を深く学んでいるわけではありませんが、メタバースと幅広い利用者との接続は当初の期待ほど進んでおらず、もはやデバイスも含めて私の部屋の歴史的アーカイブとなりつつあります。
金融インフラとして成長するWeb3
ステーブルコインが変える決済と送金
一方で、大きく成長している分野があります。
その代表が「ステーブルコイン」です。
USDCやUSDTのように1ドルとほぼ同じ価値を保つトークンは、国際送金、暗号資産取引、決済、DeFiなどで実際に大量に使われるようになっています。
最近では、ステーブルコインとVisaカードを組み合わせた仕組みも増えています。
例えば、利用者がUSDCを保有していて、その残高に紐づいたVisaカードで普通の店舗で支払うことができます。
利用者から見ると、単にVisaカードを端末にタップしているだけです。
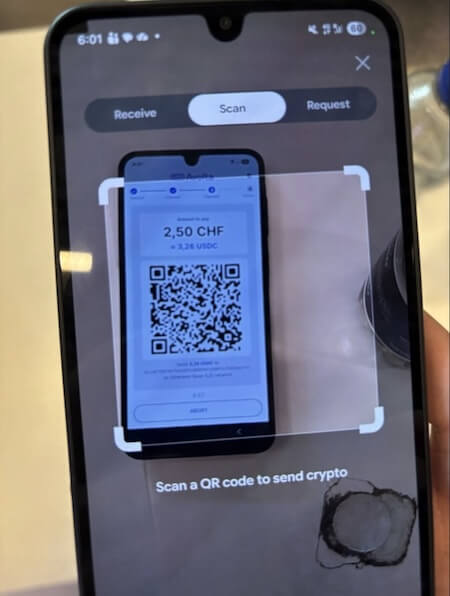
しかし裏側では、
USDC
↓
カード発行会社
↓
Visa
↓
店舗
という形で、ステーブルコインが決済インフラの一部として利用されています。
店舗側はUSDCを受け取る必要もありませんし、ブロックチェーンを理解する必要もありません。
ここが最近のWeb3で非常に重要な変化だと思います。
昔想像されていたWeb3は、
「MetaMaskを入れて、ETHを買って、ウォレットを接続して、ガス代を払う」
というものでした。
最近進みつつあるのはむしろ、
「利用者はブロックチェーンを意識しないが、裏側ではブロックチェーンが使われている」
という方向です。
RWAと現実資産のトークン化
もう一つ成長しているのが、RWA(Real World Assets)と呼ばれる分野です。
これは国債、株式、債券、不動産、ワインやトレーディングカードなど、現実世界に存在する資産や権利をブロックチェーン上でトークン化するものです。
例えば、高額なウイスキーを保管庫に置いたまま、その価値や所有権に紐づく権利を100分割してトークン化し、その持分を売買するような仕組みも考えられます。ウイスキーそのものを売買のたびに移動させる必要はありません。つまりトークン化することで、現物を動かすことなく売買や所有権移転に伴う摩擦を小さくできるわけです。
NFT担保融資とオンチェーン金融
もう一つ、Web3が単なる売買市場から金融インフラへ移行している例として、信用力の高いブルーチップNFTを担保に資金を借りる仕組みがあります。
例えばCryptoPunksや一部のXCOPY作品など、取引履歴や市場価格が比較的明確なNFTを担保として預け、その価値の一定割合までETHやステーブルコインを借りることができます。所有者はNFTを売却せずに流動性を得ることができ、ローンを返済すればNFTは戻ってきます。
これは不動産や美術品を担保に融資を受ける仕組みに近く、NFTが単なるコレクションではなく、一定の信用力を持ったオンチェーン資産として金融取引に組み込まれ始めている例だと思います。
特に米国債や株式など、伝統的な金融資産のトークン化はかなり進んできています。実際に、国や地域、利用資格によっては、スマートフォンからNvidiaなどの上場企業やSpaceXなどの未上場企業の株式価値に連動するトークンへアクセスできる仕組みも登場しています。ただし、これらのトークンは必ずしも原株式の所有権を意味せず、提供地域や取引条件にも制限があります。国によってグレーな部分があるので、これから法の整備が追いつくでしょう。
つまりWeb3は、当初想像しやすかった「新しいSNSやメタバース」よりも先に、
・決済
・送金
・資産管理
・金融取引
・証券のトークン化
といった金融インフラとして成長しています。
Ethereumとレイヤー2の進化
Ethereumメインネットに加えて、Base、Arbitrum、Optimismなどと呼ばれるレイヤー2を利用する形が増えました。
レイヤー2を使うことで、以前に比べて取引手数料も非常に安くなりました。レイヤー2同士でも競争と淘汰が始まっています。さらにEthereumメインネット自体の性能や手数料が改善していけば、単に「安い」だけではレイヤー2の差別化が難しくなり、流動性、利用者基盤、アプリケーション、使いやすさなどを含めた競争はさらに厳しくなっていくでしょう。技術的にはかなり進歩しています。
その象徴的な例の一つがRobinhoodです。
Robinhoodは、株式や暗号資産をスマートフォンから簡単に売買できる米国最大級の金融プラットフォームの一つで、2026年9月時点で約2,870万の資金口座と約3,960億ドル(約62兆円)の顧客資産を抱えています。
そのRobinhoodが2026年、自ら「Robinhood Chain」というEthereumのレイヤー2を立ち上げました。Arbitrumの技術を利用したEthereum互換チェーンで、ETHを取引手数料に使用し、株式やETFなど現実世界の金融資産をトークン化してオンチェーンで利用できる金融インフラを目指しています。
すでに数千万人規模の顧客基盤と巨大な金融資産を持つ既存の金融企業が、自らEthereum上にオンチェーン金融の基盤を構築する段階まで来たことは大きな変化だと思います。
以前は「Web3側が、どうやって幅広い利用者をオンチェーンへ呼び込むか」を考えていました。今はそれに加えて、すでに巨大な顧客基盤を持つ既存の金融サービス側が、自らオンチェーンの世界へ入ってくる動きが始まっています。
個人的には、今のWeb3を一言で表すなら、
「Web3という言葉は弱くなったが、その中身は具体的な金融インフラとして静かに実用化されている」
という状態だと思っています。
2021年頃の話題は、
NFT
DAO
メタバース
ブロックチェーンゲーム
のような、目に見えるもの、想像しやすいもの、楽しそうなものが中心でした。
現在は、
ステーブルコイン
トークン化
DeFi
レイヤー2
オンチェーン金融
のような、利用者からは見えにくい部分が中心です。
数字で見るWeb3の現在地
数字を見ると、その変化はかなり具体的です。Visaが示す調整済みステーブルコイン取引量は、過去12か月で約10.2兆ドル(約1,601兆円)に達しています。 また、オンチェーン化されたRWAは現在約311億ドル(約4.9兆円)が運用中です。 DeFiでは直近7日間だけでもDEXで約415億ドル(約6.5兆円)、期限のない先物取引である「無期限先物」では約1,351億ドル(約21.2兆円)が取引されています。
つまり、「Web3」という言葉の勢いは弱くなっていても、実際にオンチェーン上を動く資産と取引は、すでにかなり大きな規模になっています。
だから外から見ると「Web3は止まった」ように見えるのですが、実際には、派手なハイプが消えてインフラ構築と実用化のフェーズに移った、と考える方が近いと思います。
Web3が本当に普及するために必要なもの
当時話題の中心だったNFT、メタバース、ブロックチェーンゲームについても、幅広い利用者が安心して気軽に参入できる環境が、今後さらに整備される必要があるでしょう。
秘密鍵を自分自身で管理し、誰の許可も必要としないピュアな非中央集権の世界と、本人確認、資産の復旧手段、カストディ、利用者保護などを備えた使いやすい世界は、一見すると相反するように見えます。しかし、どちらか一方を選ばなければならないわけではなく、利用者が目的に応じて選択できる形で共存することは可能だと思います。
そして最終的には、利用者自身が「Web3を使っている」と意識しなくなった時こそ、本当の意味で普及したと言えるのかもしれません。
著者:次山嘉一(Yoshikazu Tsugiyama)
株式会社シンクメディア取締役・ブランドディレクター。